Imbal hasil ~10,5-12% flat/tahun; sebagian pinjaman dijamin agunan/asuransi. Berlisensi OJK; risiko tetap ada.
Meskipun kami berusaha keras untuk menjaga data tetap terbaru, kami tidak dapat menjamin keakuratan lengkap secara harian
Statistik Produk
Rincian lengkap semua data dari produk dalam perbandingan ini untuk membantu Anda membuat keputusan yang tepat.
Pinjaman bisnis
3 (100%)
APY rata-rata
12% - 15% (13,67%)
Investasi minimal
Rp 100 - Rp 100 (Rp 100)
Diatur
3 (100%)
Memiliki jaminan pembelian kembali
1 (33,3%)
Investasi otomatis
3 (100%)
Tahun pendirian
2010 - 2017 (2014.33)
Statistik berdasarkan 3 produk Investasi P2P di database kami.
Pilihan Financer
Rating tertinggi
Modalku
Skor Financer™34
Seluk Beluk Peer to Peer (P2P) Lending
Apakah Anda sering kesulitan mendapatkan pinjaman dari bank atau ingin membantu orang lain dengan memberikan pinjaman? P2P Lending bisa menjadi solusi!
P2P Lending memiliki dua peran utama: sebagai peminjam atau pemberi pinjaman (investor). Kedua peran ini menawarkan manfaat finansial sesuai kebutuhan Anda.
Menurut Otoritas Jasa Keuangan (OJK), per Desember 2025, outstanding pembiayaan P2P Lending di Indonesia mencapai Rp96,62 triliun dengan pertumbuhan tahunan 25,44%. OJK juga terus memperketat regulasi melalui POJK No. 22/2023 dan Surat Edaran No. 19/2025 untuk meningkatkan transparansi dan perlindungan konsumen.
Kemajuan teknologi seperti blockchain dan kecerdasan buatan (AI) membuat P2P Lending semakin aman dan efisien. Meski demikian, tantangan seperti risiko kredit macet dan regulasi ketat tetap ada.
Di artikel ini, kami merangkum informasi lengkap seputar P2P Lending.
Apa Itu P2P Lending?
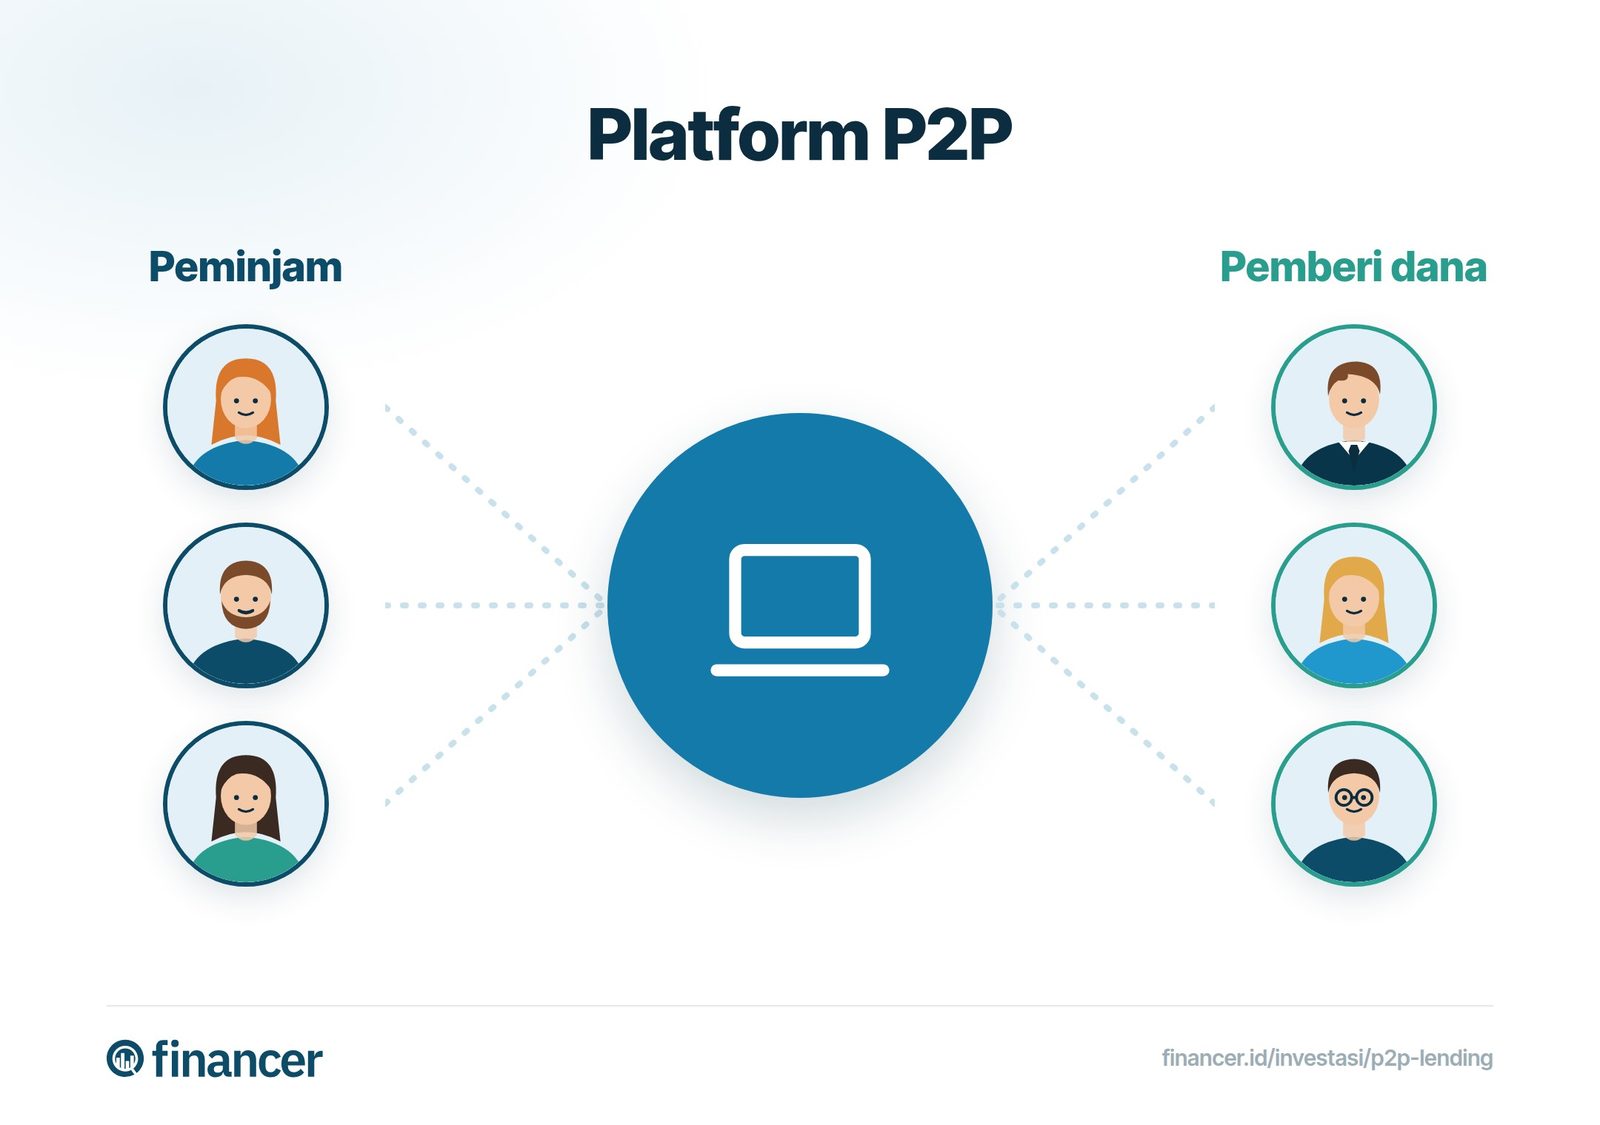
P2P lending, atau Peer-to-Peer Lending, adalah platform yang mempertemukan langsung orang yang membutuhkan pinjaman (peminjam) dengan orang yang ingin memberikan pinjaman (pemberi dana).
Prosesnya dilakukan secara online tanpa melalui bank atau lembaga keuangan tradisional sebagai perantara.
Bagi peminjam, P2P lending menawarkan akses cepat ke dana, sering kali dengan syarat yang lebih fleksibel.
Sementara itu, bagi pemberi pinjaman, platform ini memberikan peluang untuk berinvestasi dengan potensi imbal hasil yang menarik.
P2P lending menjadi solusi yang semakin populer karena kemudahannya dan kemampuannya mendukung usaha kecil yang sulit mendapatkan akses pembiayaan dari bank.
Namun, pengguna juga perlu memahami risiko yang mungkin terjadi, seperti gagal bayar, sebelum memanfaatkannya.
Cara Kerja Peer to Peer Lending
Cara Kerja P2P Lending sebagai Pemberi Pinjaman (Investor)
Sebagai pemberi pinjaman (investor), berikut langkah-langkah yang perlu Anda ikuti dalam menggunakan layanan P2P Lending:
Mendaftar di Platform P2P Lending
Pertama, Anda harus mendaftar di platform P2P Lending yang terpercaya dengan melengkapi data diri dan dokumen yang diperlukan.
Memilih Pinjaman yang Akan Didanai
Setelah mendaftar, Anda dapat melihat daftar pinjaman yang diajukan oleh peminjam. Anda dapat memilih pinjaman berdasarkan informasi yang tersedia, seperti jumlah pinjaman, tenor, bunga, dan profil peminjam.
Menentukan Jumlah Investasi
Anda dapat menentukan jumlah dana yang ingin Anda pinjamkan untuk pinjaman yang Anda pilih. Anda bisa memilih untuk mendanai sebagian atau seluruh pinjaman yang diajukan.
Pendanaan Pinjaman
Setelah Anda memutuskan untuk mendanai pinjaman, dana Anda akan dikumpulkan bersama dana dari investor lain (jika diperlukan) dan disalurkan kepada peminjam.
Menerima Pembayaran Kembali
Peminjam akan membayar cicilan pinjaman sesuai dengan jadwal yang ditetapkan, termasuk bunga. Sebagai investor, Anda akan menerima pembayaran pokok dan bunga secara berkala.
Memantau Investasi
Anda dapat memantau perkembangan pinjaman Anda melalui platform P2P Lending, memastikan pembayaran dilakukan tepat waktu. Jika terjadi masalah, platform biasanya memiliki sistem untuk menangani masalah tersebut.
Cara Kerja P2P Lending sebagai Debitur (Peminjam)
Sebagai debitur atau peminjam, berikut adalah langkah-langkah yang perlu Anda ikuti dalam menggunakan layanan P2P Lending:
Mendaftar di Platform P2P Lending
Anda perlu mendaftar di platform P2P Lending dengan melengkapi data diri dan dokumen yang dibutuhkan, seperti identitas, bukti penghasilan, dan informasi lain yang diperlukan.
Mengajukan Pinjaman
Setelah mendaftar, Anda dapat mengajukan permohonan pinjaman dengan menentukan jumlah dana yang dibutuhkan, tujuan penggunaan pinjaman, serta jangka waktu pengembalian.
Platform akan mengevaluasi pengajuan Anda berdasarkan profil kredit dan kelayakan finansial.
Menunggu Persetujuan dan Pendanaan
Setelah pengajuan disetujui oleh platform, pinjaman Anda akan diposting di platform untuk dilihat oleh para investor.
Investor akan memilih untuk mendanai pinjaman Anda. Jika dana yang dibutuhkan terkumpul, pinjaman akan disalurkan kepada Anda.
Menerima Dana Pinjaman
Setelah dana terkumpul, platform akan mentransfer pinjaman ke rekening Anda sesuai dengan jumlah yang disetujui. Anda dapat menggunakan dana tersebut sesuai dengan tujuan yang telah disepakati.
Mengembalikan Pinjaman
Anda wajib mengembalikan pinjaman sesuai dengan jadwal yang telah disepakati, termasuk bunga. Pembayaran dilakukan secara berkala, baik mingguan atau bulanan, tergantung pada kesepakatan awal.
Menjaga Rekam Jejak Pembayaran
Pastikan untuk selalu melakukan pembayaran tepat waktu untuk menghindari denda atau masalah lain yang dapat mempengaruhi skor kredit Anda di platform. Jika ada kesulitan, komunikasikan dengan pihak platform untuk mencari solusi.
Dasar Hukum P2P Lending di Indonesia
P2P Lending di Indonesia diatur oleh OJK yang berperan sebagai lembaga pengawas dan pengatur sektor jasa keuangan, termasuk layanan fintech seperti P2P Lending.
Beberapa dasar hukum yang mengatur P2P Lending di Indonesia antara lain:
1. POJK No. 22/POJK.06/2023 tentang LPBBTI
Peraturan ini menggantikan POJK No. 77/POJK.01/2016 dan menjadi landasan utama pengaturan P2P Lending di Indonesia saat ini. Aturan ini mencakup persyaratan modal minimum Rp12,5 miliar, kewajiban pelaporan, perlindungan konsumen, serta batas maksimum suku bunga efektif.
2. Surat Edaran OJK No. 19/SEOJK.06/2025
Surat edaran terbaru ini memperkenalkan persyaratan operasional baru untuk platform P2P Lending, termasuk standar pengelolaan risiko yang lebih ketat, ketentuan penagihan yang etis, dan kewajiban transparansi informasi kepada pendana dan peminjam.
3. Undang-Undang No. 4 Tahun 2023 tentang P2SK
UU ini memberikan landasan hukum yang lebih kuat untuk pengawasan fintech, termasuk P2P Lending, oleh OJK. UU ini juga mengatur sanksi yang lebih tegas bagi penyelenggara yang melanggar ketentuan.
4. Undang-Undang No. 27 Tahun 2022 tentang Perlindungan Data Pribadi
Platform P2P Lending wajib mematuhi undang-undang ini dalam pengelolaan data pribadi konsumen. Platform hanya boleh mengakses kamera, mikrofon, dan lokasi (akses CAMILAN), serta dilarang menyebarluaskan data pelanggan.
5. Persyaratan Ekuitas Minimum
Per Desember 2025, OJK mewajibkan semua platform P2P Lending memiliki ekuitas minimum Rp12,5 miliar. Tercatat masih ada 7 perusahaan yang belum memenuhi ketentuan ini, dan OJK memberikan tenggat waktu untuk penyesuaian.
6. Batas Suku Bunga
OJK menetapkan batas maksimum suku bunga efektif per bulan untuk melindungi peminjam dari beban bunga berlebihan. Total biaya pinjaman (bunga + biaya lainnya) tidak boleh melebihi pokok pinjaman.
Persyaratan Peer to Peer Lending Bagi Debitur
Untuk memperoleh pinjaman, calon peminjam harus melengkapi persyaratan berikut ini:
Melampirkan Kartu Tanda Penduduk (KTP).
Melampirkan Nomor Pokok Wajib Pajak (NPWP) dan Kartu Keluarga (KK).
Melampirkan laporan keuangan.
Melampirkan bukti penghasilan.
Melampirkan fotokopi rekening tabungan 6 bulan terakhir.
Biaya-Biaya P2P Lending Bagi Debitur
Berikut biaya-biaya yang umumnya perusahaan P2P Lending akan bebankan kepada calon debitur:
Deskripsi
Jumlah
Suku Bunga
Mulai dari 0,75%
Jangka Waktu Pinjaman
Sampai 24 bulan
Limit Pinjaman
Sampai Rp500 juta
Proses Pengajuan Dana
3 – 4 Hari Kerja
Proses Pencairan Dana
6 – 14 Hari Kerja
Pembayaran
Cicilan per bulan
Biaya Administrasi
3% – 5%, dan ada juga Rp100.000
Persetujuan Pinjaman
2% – 4%
Asuransi Jiwa
0,24%
Biaya Keterlambatan
Tergantung Ketentuan Platform
Cara Memulai Investasi P2P Lending
Berikut cara memulai investasi p2p lending:
Pelajari Dasar-dasar P2P Lending
Sebelum memulai, pelajari bagaimana P2P Lending bekerja, termasuk manfaat dan risikonya. Pahami konsep pinjaman, suku bunga, dan cara platform P2P menghubungkan peminjam dan pemberi pinjaman.
Pilih Platform yang Tepat
Cari platform P2P Lending yang tepercaya dan terdaftar resmi di OJK di Indonesia. Bandingkan berbagai platform untuk menemukan yang paling sesuai dengan kebutuhan dan toleransi risiko Anda.
Daftar dan Verifikasi Akun
Buat akun di platform P2P pilihan Anda. Anda mungkin harus melalui proses verifikasi identitas dan menyelesaikan persyaratan lainnya untuk mulai berinvestasi.
Tentukan Jumlah Investasi
Tentukan berapa banyak uang yang ingin diinvestasikan. Mulailah dengan jumlah yang Anda mampu dan nyaman, mengingat investasi ini berisiko.
Diversifikasi Investasi
Sebarkan investasi Anda di berbagai pinjaman untuk mengurangi risiko. Diversifikasi dapat membantu mengimbangi kerugian jika ada salah satu pinjaman yang gagal bayar.
Pilih Pinjaman yang Sesuai
Teliti profil peminjam dan baca informasi tentang pinjaman yang tersedia. Pilih pinjaman yang menawarkan tingkat pengembalian dan tingkat risiko yang sesuai dengan tujuan investasi Anda.
Pantau Investasi Secara Berkala
Setelah menyalurkan dana, pantau investasi Anda secara berkala. Cek pembayaran kembali dan informasi terbaru dari platform tempat Anda berinvestasi.
Manfaatkan Fitur Auto-Invest Jika Ada
Beberapa platform menawarkan fitur auto-invest yang dapat membantu Anda mendiversifikasi investasi secara otomatis berdasarkan kriteria yang ditentukan.
Pahami Risiko dan Suku Bunga
Jangan hanya tergiur dengan suku bunga tinggi; pahami risiko yang terkait. Suku bunga tinggi sering kali terkait dengan risiko peminjam yang lebih besar.
Perhatikan Biaya dan Potongan
Pastikan Anda memahami semua biaya dan potongan yang dikenakan oleh platform, karena ini dapat mempengaruhi pengembalian akhir Anda.
Gunakan Dana yang Tidak Dibutuhkan untuk Kebutuhan Mendesak
Investasikan uang yang tidak akan Anda butuhkan dalam jangka pendek, karena dana di P2P Lending tidak se-likuid tabungan biasa.
Tetap Terinformasi Tentang Perkembangan Industri
Ikuti berita dan update terbaru terkait P2P Lending dan regulasinya untuk memastikan investasi Anda selalu berada pada jalur yang aman dan legal.
Kelebihan dan Kekurangan P2P Lending Untuk Investor
Berikut kekurangan dan kelebihan P2P lending untuk investor:
Kekurangan
Tidak dapat menarik uang yang telah diinvestasikan kapan pun karena dana sedang digunakan oleh debitur.
Adanya kemungkinan debitur mengalami kredit macet yang menyulitkan untuk melunasi utang, sehingga Anda akan kehilangan uang yang telah diinvestasikan.
Kelebihan
Berguna sebagai platform investasi apalagi jika Anda memiliki dana berlebih yang tidak tahu harus diinvestasikan kemana.
Membantu mendiversifikasikan investasi Anda, sehingga besar kemungkinan Anda dapat memperoleh keuntungan yang lebih besar.
Nilai suku bunga dari platform ini cukup bagus, sehingga akan menguntungkan Anda sebagai investor.
P2P Lending telah resmi diawasi dan diatur oleh Otoritas Jasa Keuangan (OJK) melalui peraturan OJK nomor 77/POJK.01/2016.
Kekurangan dan Kelebihan P2P Lending Untuk Debitur
Berikut kekurangan dan kelebihan P2P lending untuk debitur:
Kekurangan
Pinjaman ini lebih cocok sebagai pinjaman jangka pendek karena semakin lama jangka waktunya, maka akan semakin banyak cicilan yang harus Anda bayarkan.
Jika telat membayar, maka tagihan yang harus dibayar akan meningkat. Dan jika gagal melunasi utang, maka tagihan yang harus dibayar juga akan meningkat tinggi.
Status kolektibilitas SLIK OJK Anda akan memburuk jika gagal bayar, sehingga menyulitkan pengajuan pinjaman di masa depan.
Tidak ada jaminan bahwa permohonan jumlah pinjaman yang diajukan dapat terpenuhi secara menyeluruh. Contohnya, Anda butuh dana sebesar Rp100 juta tetapi dana yang terkumpul cuma Rp50 juta saja, maka pengajuan pinjaman Anda termasuk gagal dan dana yang sudah terkumpul akan dikembalikan lagi ke pihak investor.
Kelebihan
P2P Lending mirip seperti pinjaman online yang tidak mensyaratkan jaminan atau agunan untuk memperoleh pinjaman dana cepat.
Suku bunga lebih rendah dibandingkan suku bunga yang ditetapkan oleh bank atau lembaga keuangan dimana tingkat bunganya sekitar 12 – 20%.
Proses pengajuan dana tidak sekompleks dan seformal seperti saat mengajukan pinjaman di bank atau lembaga keuangan.
Untuk mengajukan pinjaman, tidak mensyaratkan hal-hal berlebihan, prosesnya pun juga mudah dan cepat, sehingga memudahkan calon peminjam.
Calon debitur dapat mengajukan pinjaman untuk tujuan dan kepentingan apapun selama ada investor yang bersedia menginvestasikan atau meminjamkan dananya.
Manajemen Risiko Investasi P2P Lending
Investasi dalam P2P Lending dapat menawarkan imbal hasil yang menarik, tetapi juga disertai dengan risiko yang perlu dikelola dengan baik.
Berikut beberapa strategi manajemen risiko yang dapat diterapkan dalam investasi P2P Lending:
1. Diversifikasi Portofolio
Sebarkan investasi Anda ke berbagai pinjaman atau proyek kecil untuk mengurangi risiko jika salah satu peminjam gagal bayar. Jangan fokuskan seluruh dana pada satu pinjaman saja.
2. Pilih Platform yang Terpercaya
Gunakan platform P2P yang memiliki reputasi baik dan diawasi oleh Otoritas Jasa Keuangan (OJK) atau lembaga pengawas resmi lainnya. Sebuah platform yang diawasi biasanya memiliki standar pengelolaan risiko yang lebih baik.
3. Analisis Kredit
Tinjau peringkat kredit dan riwayat pembayaran dari peminjam. Pilih pinjaman yang memiliki risiko lebih rendah berdasarkan penilaian tersebut.
4. Tentukan Imbal Hasil Sesuai Risiko
Perhatikan imbal hasil yang ditawarkan dan bandingkan dengan tingkat risiko yang terlibat. Imbal hasil yang terlalu tinggi biasanya datang dengan risiko yang lebih besar.
5. Gunakan Fasilitas Asuransi atau Jaminan
Beberapa platform menyediakan fasilitas asuransi atau jaminan keuangan untuk melindungi investor dari risiko gagal bayar peminjam.
6. Pembatasan Risiko
Tentukan batas maksimum investasi per pinjaman berdasarkan persentase dari total portofolio untuk mencegah kerugian besar dari satu investasi tunggal.
7. Pelacakan dan Evaluasi Rutin
Pantau performa investasi secara berkala dan evaluasi risiko. Bersiaplah untuk menyesuaikan strategi Anda jika diperlukan.
8. Gunakan Auto-Invest dengan Setelan Aman
Jika menggunakan fitur auto-invest, pastikan untuk mengatur preferensi risiko dengan hati-hati agar sesuai dengan profil risiko Anda.
9. Perhatikan Likuiditas
Pertimbangkan aspek likuiditas saat memilih investasi. Beberapa platform mungkin memiliki pasar sekunder yang memungkinkan Anda menjual investasi sebelum jatuh tempo, meningkatkan likuiditas.
10. Jangan Investasikan Uang yang Tidak Bisa Anda Kehilangan
Gunakan dana yang tidak akan berdampak besar pada kondisi keuangan Anda jika terjadi kerugian.
Dengan menerapkan strategi-strategi ini, Anda dapat mengelola risiko investasi dalam P2P Lending dengan lebih efektif dan memaksimalkan peluang mendapatkan imbal hasil yang diinginkan.
Cara Memilih Platform P2P Terbaik
Berikut beberapa tips yang dapat membantu Anda dalam memilih platform P2P yang tepat:
Regulasi dan Kepercayaan
Pastikan platform tersebut terdaftar dan diawasi oleh OJK atau badan pengawas resmi lainnya. Ini memberikan jaminan bahwa platform tersebut beroperasi sesuai dengan hukum dan peraturan yang berlaku.
Reputasi dan Review Pengguna
Periksa reputasi platform melalui ulasan dan testimoni dari investor lain. Carilah platform yang dikenal memiliki rekam jejak yang baik dan umpan balik positif dari penggunanya.
Keamanan Data
Pastikan platform memiliki langkah-langkah keamanan yang kuat untuk melindungi data pribadi Anda dan transaksi keuangan. Keamanan data harus menjadi prioritas utama.
Diversifikasi Produk
Pilih platform yang menawarkan berbagai produk investasi, sehingga Anda bisa mendiversifikasi portofolio Anda dan mengurangi risiko.
Tingkat Pengembalian dan Risiko
Pertimbangkan tingkat pengembalian yang ditawarkan dan bandingkan dengan tingkat risiko yang ada. Platform terbaik adalah yang menawarkan keseimbangan antara risiko dan return.
Dukungan dan Layanan CS
Pastikan platform memiliki layanan pelanggan yang responsif dan siap membantu menjawab pertanyaan ataupun masalah yang mungkin Anda hadapi.
Transparansi
Platform yang baik harus transparan mengenai biaya, potensi pengembalian, dan risiko yang terlibat dalam setiap investasi. Hindari platform yang kurang jelas atau menyembunyikan informasi penting.
Fitur Tambahan
Beberapa platform menawarkan fitur tambahan seperti auto-invest atau pasar sekunder di mana Anda bisa menjual investasi Anda sebelum jatuh tempo. Fitur ini bisa memberikan fleksibilitas tambahan pada investasi Anda.
Kemudahan Penggunaan
Antarmuka yang user-friendly dan mudah digunakan penting untuk pengalaman investasi yang lancar, terutama bagi pemula.
Pendanaan dan Prospek Proyek
Tinjau proyek yang ditawarkan oleh platform, termasuk potensi imbal hasil dan bentuk pendanaan yang diberikan (misalnya pinjaman usaha, pinjaman konsumsi, dll.).
Masa Depan P2P Lending
Masa depan P2P Lending terlihat menjanjikan seiring dengan perkembangan teknologi dan perubahan kebutuhan finansial masyarakat. Berikut beberapa tren dan faktor yang kemungkinan akan mempengaruhi masa depan P2P Lending:
1. Inovasi Teknologi
Penggunaan teknologi seperti kecerdasan buatan (AI) dan machine learning dapat meningkatkan penilaian kredit dan mengurangi risiko gagal bayar.
Teknologi ini juga dapat membantu platform melakukan analisis data yang lebih baik untuk menawarkan produk yang sesuai dengan profil pengguna.
2. Integrasi dengan Teknologi Blockchain
Blockchain dapat meningkatkan transparansi dan keamanan dalam transaksi P2P Lending. Dengan teknologi ini, riwayat transaksi dapat diakses dengan lebih transparan, dan keamanan data dapat lebih terjaga.
3. Ekspansi Produk dan Layanan
Platform P2P Lending mungkin akan mulai menawarkan lebih banyak produk keuangan, seperti pinjaman jangka panjang atau layanan tambahan seperti konsultasi keuangan untuk meningkatkan nilai tambah bagi pengguna.
4. Peningkatan Regulasi
Dengan pertumbuhan industri ini, kita dapat mengantisipasi regulasi yang lebih ketat dari pihak otoritas untuk memastikan perlindungan konsumen dan stabilitas pasar.
Regulasi ini dapat mencakup perlindungan data, etika penagihan, dan pelaporan yang lebih transparan.
5. Peningkatan Kesadaran dan Edukasi
Edukasi tentang P2P Lending kepada masyarakat akan semakin ditingkatkan, sehingga lebih banyak orang yang memahami manfaat dan risikonya secara lebih baik, serta dapat terlibat dalam ekosistem ini dengan lebih bijak.
6. Kolaborasi dengan Lembaga Keuangan Tradisional
Ada kemungkinan kerjasama antara platform P2P dan bank tradisional, yang dapat menciptakan peluang baru dalam hal penyediaan kredit dan pendanaan yang lebih fleksibel.
7. Fokus pada Kelompok Tidak Terlayani Bank
P2P Lending akan terus berfokus untuk memberikan akses finansial kepada individu dan bisnis yang kurang terlayani oleh bank tradisional, meningkatkan inklusivitas keuangan.
8. Perkembangan Global dan Lokal
Dengan banyak negara yang mulai menerima dan mengatur P2P Lending, kita akan melihat pertumbuhan yang lebih besar baik secara global maupun lokal, terutama di pasar yang sebelumnya kurang terlayani.
Secara keseluruhan, meskipun P2P Lending masih menghadapi beberapa tantangan, kemajuan teknologi dan peningkatan regulasi akan memainkan peranan penting dalam membentuk masa depan industri ini, menjadikannya pilihan yang lebih aman dan efisien bagi investor dan peminjam.
Tanya Jawab P2P Lending
Apa itu fintech P2P lending?
Fintech P2P Lending adalah platform online yang memungkinkan pemberi pinjaman dan penerima pinjaman melakukan transaksi pinjam meminjam tanpa harus bertemu langsung.
Proses dan sistemnya mudah digunakan karena memanfaatkan teknologi, sehingga masyarakat bisa langsung mengaksesnya melalui website ataupun aplikasi P2P Lending di smartphone.
Fintech Lending adalah solusi alternatif bagi masyarakat yang ingin menginvestasikan dana atau meminjam uang karena tidak bisa mengajukan lewat bank, koperasi, ataupun pemerintah yang terkenal memiliki proses yang lebih rumit.
Hal yang paling penting dalam P2P Lending?
Tidak memerlukan modal besar untuk mulai berinvestasi
Sudah memiliki regulasi tersendiri melalui POJK No. 22/2023
Risiko tetap ada, diversifikasi tetap penting
Imbal hasil bisa mencapai 12% hingga 23% per tahun tergantung platform
Fitur keamanan dengan rating di setiap pinjaman dan proteksi asuransi kredit
Apa itu P2P lending syariah?
P2P Lending Syariah adalah platform yang menghubungkan pendana dan peminjam untuk melakukan akad pinjaman dalam mata uang rupiah secara online.
Akad pinjaman ini memenuhi prinsip universal (alamiyah), kemaslahatan (maslahah), keadilan ('adl), dan keseimbangan (tawazun), dan tidak mengandung objek yang diharamkan.
Saat ini, beberapa platform P2P Lending syariah di Indonesia telah mendapatkan izin OJK dan fatwa MUI, seperti Amartha dan Akseleran yang menyediakan opsi pendanaan syariah.
Apa karakteristik fintech P2P lending yang aman?
Terdaftar atau berizin di OJK (cek di ojk.go.id)
Tergabung dalam AFPI (Asosiasi Fintech Pendanaan Bersama Indonesia)
Pengelolanya jelas dan mempunyai nama perusahaan yang jelas
Mengharuskan penggunaan tanda tangan elektronik untuk verifikasi
Hanya mengakses kamera, mikrofon, dan lokasi (akses CAMILAN)
Nilai TKB90 mendekati 100% (artinya performa pengembalian pinjaman bagus)
Menyediakan fasilitas asuransi atau proteksi untuk melindungi investor
Apa itu TKB90 dalam P2P lending?
TKB90 adalah singkatan dari Tingkat Keberhasilan Bayar 90 hari. Ini adalah metrik yang menunjukkan persentase pinjaman yang berhasil dibayar tepat waktu oleh peminjam dalam kurun 90 hari sejak jatuh tempo.
Semakin tinggi angka TKB90, semakin baik performa platform tersebut. Misalnya, TKB90 sebesar 97% berarti 97% dari total pinjaman berhasil dilunasi tepat waktu.
Sebaliknya, TWP90 (Tingkat Wanprestasi 90 hari) menunjukkan persentase gagal bayar. Per Desember 2025, TWP90 industri P2P Lending secara agregat tercatat 4,32%.
Apakah P2P lending masih aman?
P2P Lending bisa aman jika Anda memilih platform yang sudah terdaftar dan berizin di OJK. Per 2026, ada sekitar 95 platform P2P Lending legal yang diawasi OJK.
Beberapa tips agar aman berinvestasi di P2P Lending:
Pilih platform dengan TKB90 di atas 95%
Diversifikasi pendanaan ke beberapa pinjaman berbeda
Mulai dengan modal kecil untuk memahami mekanismenya
Gunakan platform yang menyediakan asuransi atau proteksi pendanaan
Meski demikian, risiko gagal bayar tetap ada. Tidak ada investasi yang 100% bebas risiko, termasuk P2P Lending.
Mengapa pinjaman P2P bisa gagal?
Pinjaman P2P bisa gagal bayar karena beberapa faktor:
Peminjam mengalami kesulitan keuangan atau kehilangan pendapatan
Usaha peminjam tidak berjalan sesuai rencana
Peminjam memiliki riwayat kolektibilitas buruk di SLIK OJK
Platform tidak melakukan penilaian kredit (credit scoring) yang ketat
Untuk meminimalkan risiko ini, pastikan Anda berinvestasi di platform yang memiliki proses analisis kredit yang ketat dan menyediakan proteksi atau asuransi pendanaan.
Bagaimana hukum P2P Lending dalam Islam?
Jika mengajukan atau memberikan pinjaman di P2P Lending Syariah, maka diatur dalam Dewan Syariah Nasional (DSN) MUI, yakni dengan fatwa No.67/DSN-MUI/III/2008.
Jadi, sistemnya menggunakan sistem akad, tidak menerapkan suku bunga, dan risiko tidak ditanggung sendirian oleh penerima dana tetapi juga pemberi dana.
Apakah P2P lending halal atau haram?
P2P Lending terdiri dari 2 jenis, yaitu konvensional dan syariah.
Landasan hukum P2P konvensional menggunakan peraturan OJK dan Bank Indonesia.
Sedangkan P2P Syariah menggunakan prinsip syariah yang diatur dalam fatwa MUI No.67/DSN-MUI/III/2008.
Jadi, P2P Lending syariah bebas riba dan umumnya memiliki tujuan untuk memberikan pertolongan, mendapatkan keuntungan, dan berbagi risiko yang tidak memberatkan pihak pendana dan peminjam.
Apa perbedaan P2P lending dan crowdfunding?
Peer to Peer Lending adalah platform online yang menghubungkan antara pemberi dan penerima pinjaman. Uang yang dipinjamkan akan dikenakan sejumlah bunga setiap bulannya. Platform ini umumnya digunakan untuk kepentingan bisnis atau konsumtif.
Sedangkan Crowdfunding adalah platform online untuk mendapatkan sejumlah dana dalam bentuk donasi atau investasi. Sistem kerja Crowdfunding melibatkan tiga pihak, yaitu penyedia platform, pemilik proyek, dan pemberi dana.
Cara perhitungan bunga P2P lending?
Cara cepat untuk menghitung bunga P2P adalah menggunakan kalkulator pinjaman Financer. Masukkan jumlah pinjaman, tenor, dan suku bunga untuk melihat estimasi cicilan dan total bunga yang harus dibayar.
Yuk, berlangganan *Financer Stacks* panduan keuangan mingguan yang membantu Anda menguasai dasar-dasar keuangan, meningkatkan pendapatan tambahan, dan menciptakan kehidupan di mana uang bekerja untuk Anda. Gratis!